El costo de llegar a fin de mes: préstamos, intereses y sobreendeudamiento
En un escenario de creciente presión económica, cada vez más personas recurren a los préstamos para afrontar sus gastos. Factores como la desocupación o la caída del consumo generan que muchos ciudadanos se vean obligados a acudir a este financiamiento sin importar las tasas de interés. Por inexperiencia o necesidad, los consumidores terminan recurriendo a créditos con tasas desproporcionadas en los cuales los proveedores se aprovechan de la situación.
Según el informe de Pensar Argentina, en los últimos meses el 58% de los argentinos tomó un préstamo, utilizaron crédito, o financiaron gastos. La estadística se profundiza aún más en los sectores de menores ingresos donde llega al 65%. El problema también incide en el destino de estos créditos: el 26% de quienes accedieron al financiamiento lo destinó a comprar alimentos, el 21% a gastos del hogar, el 15% a servicios, impuestos u otras obligaciones y el 14% lo utilizó para cancelar otras deudas anteriores.
Los datos demuestran que muchos préstamos no se sacan con el fin de realizar compras lujosas ni hacer inversiones, sino que para cubrir gastos cotidianos de una familia promedio. Esto suele aliviar necesidades inmediatas, pero puede generar dificultades cuando llega el momento de devolver el dinero y afrontar los intereses.
Con un mercado crediticio cada vez más amplio, marcado por las nuevas opciones brindadas por las billeteras virtuales y los préstamos bancarios tradicionales, la problemática está en auge. En este contexto, Portal Universidad dialogó con Fernando Carlos Mumare, Juez Municipal de Faltas en Consumo y docente de la UNMDP, para conocer la situación actual, las dificultades del sobreendeudamiento y las causas que lo generan.
El costo de vivir sobreendeudado
El sobreendeudamiento es una situación cada vez más habitual por las dificultades para llegar a fin de mes y, tras adquirir varios préstamos, se genera un efecto “bola de nieve”. Sobre el tema, Mumare mencionó: “Las personas toman un crédito sabiendo las condiciones, pero luego en el desarrollo del repago le van surgiendo inconvenientes porque se quedan sin trabajo, no le alcanza, no le aumentaron los salarios acorde a lo que ellos necesitaban o porque la tarjeta le está refinanciando una deuda y los intereses son muy altos”.
Cálculo de deudas
La problemática no radica únicamente en la existencia de la morosidad, sino en su alcance social. “Siempre hubo gente sobreendeudada, pero no tenía volumen. Era un número muy chico. Hoy los porcentajes de gente que tiene deudas que no puede pagar son muy altos”, aseguró el juez de faltas.
En un marco de crecimiento de deudores, Argentina no tiene un porcentaje legal que defina si un préstamo es usurario. El procedimiento de análisis que se lleva a cabo por parte de la justicia es la comparativa con las tasas del mercado al momento que se contrajo la financiación, indagando si hubo aprovechamiento de la situación del deudor.
Respecto a la legislación del sobreendeudamiento, Mumare detalló: “Hoy no está legislado. Sin embargo, hay cuatro proyectos en la Legislatura bonaerense que ya fueron aprobados por la Cámara de Diputados y que, con algunos retoques, podrían convertirse en ley en breve”. Los proyectos referidos son el Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento de Consumidores, el Proceso Judicial de Protección de Personas Sobreendeudadas, la Prohibición de Hostigamiento y Trato Indigno por Cobro Extrajudiciales de Deuda y la incorporación de los Derechos del Consumidor de Servicios Financieros, impulsados por legisladores de Unión por la Patria y UCR + Cambio Federal.
Las apuestas online como factor de endeudamiento
Los factores que pueden llevar a los deudores al sobreendeudamiento son muchos, pero la digitalización es un fenómeno que corrompió el panorama ofreciendo nuevas herramientas que, al alcance de un clic, permiten acceder a un crédito y usarlo en el mismo momento. Las apuestas online son una variable fundamental en este contexto. La ludopatía lleva a las personas a querer seguir jugando, llegando al límite de utilizar toda su ganancia en esto y sacar créditos para seguir apostando. “El juego online hizo que mucha gente se embarque en apuestas que se llevan sus ingresos y que después no las puede pagar”, sostuvo Mumare.
Juego online
Un punto sensible de este conflicto es la alta exposición de los jóvenes a las apuestas, quienes se endeudan desde cortas edades. Según el estudio de Apuestas Online y Adolescencias realizado por el Observatorio Humanitario de Cruz Roja Argentina, 1 de cada 8 jóvenes que apostaron reconoció haber quedado endeudado.
Sobre el endeudamiento asociado a las apuestas , el juez declaró: “Tiene una consecuencia civil el hecho de que yo, a partir de que no tenga posibilidades de pagar, asuma deudas que después a la larga no las pueda afrontar”.
El préstamo al alcance de la mano
Las billeteras virtuales ampliaron las posibilidades de acceso al crédito al ofrecer préstamos que pueden solicitarse desde una aplicación con pocas regulaciones hacia los usuarios. Al respecto, el juez opinó: “Estoy un poco en desacuerdo con los créditos que se hacen a un clic, pero también hay que entender la situación de la gente que lo necesita, por ejemplo alguien que trabaja en negro, o que trabaja en un mecanismo de delivery, que su ingreso es variable”.
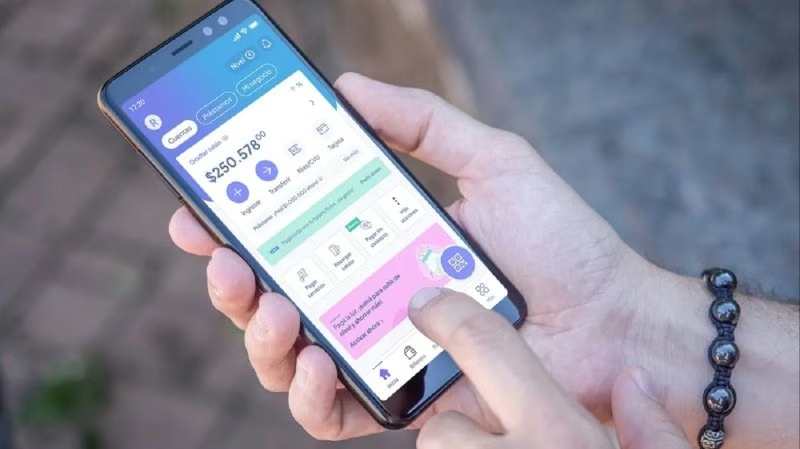
Préstamo en billetera virtual
Estas aplicaciones ofrecen tasas de interés que llegan a ser el doble que la que los bancos ofrecen y un costo financiero total muy alto para el bolsillo de los ciudadanos. Estos préstamos aparecen como una opción hacia quienes no califican para acceder a un préstamo bancario tradicional. Cuando no se informan las tasas de interés correctamente puede surgir un problema donde intercede la justicia. “Nos tocó intervenir en algunas causas que las tasas no han sido debidamente informadas. Porque una vez que vos tenés la información ya está dentro del ámbito de tu libertad aceptar o no”, sostuvo Mumare. Y agregó: “Si vos no tenés esa información no sabés cuánto vas a pagar al otro mes y después tenés una cifra realmente exorbitante”.
El juez concluyó refiriéndose a la formalización y regulación del mercado: “El sistema bancario está más formalizado que el sistema de la Fintech. Porque dependen del Banco Central que tiene regulaciones. En cambio, con las empresas que hacen préstamos online que, tal vez no están en Argentina, es difícil tener un sistema de control previo”.
La dimensión de este mercado plantea una gran dificultad a la hora de regular la situación. Según el Banco Central de la República Argentina (BCRA), en septiembre de 2025 había 542 proveedores no financieros de crédito registrados, 27 más que en marzo de ese mismo año. Un número que indica el crecimiento de estas nuevas formas de financiamiento.